행동주의 투자자들의 주주제안은 실제 주주들에게 얼마나 지지를 받고 있을까. 확보한 표는 기업의 의사결정을 바꾸는 힘으로 이어지고 있을까. the Board는 2026년 정기주주총회에서 행동주의 투자자들이 제시한 주주제안을 최초 제안부터 표결, 철회와 합의, 주총 이후 기업의 후속조치까지 추적했다. 행동주의가 제시한 의안에 모인 표의 성격과 실제 안건의 관철 여부를 비교하고 주총 표결로 드러나지 않는 영향력까지 살펴본다.
행동주의 투자자들은 올해 정기주주총회에서 무시하기 어려운 수준의 표를 끌어모았다. 하지만 아직 행동주의 펀드의 성과엔 한계도 있었다. 주주제안 중 상당수가 부결됐기 때문이다.
행동주의 투자자들이 2026년 정기주총을 겨냥해 12개사에 제출한 주주제안 61건을 추적한 결과 실제 표결까지 간 안건은 42건, 이중 부결된 안건은 32건이었다. 각 안건별 공시상 의결권 있는 발행주식총수 기준 찬성률을 단순 집계한 중위값은 31.6%였다. 행동주의가 주주들의 표를 결집하는 힘과 이를 실제 주총 의결 결과까지 끌어내는 능력 사이 차이가 뚜렷했다.
다만 주총 표결만이 행동주의의 영향력을 보여주는 유일한 경로는 아니었다. 표결에 앞서 회사와 합의를 이루면서 주주제안을 철회하고 요구사항 일부를 회사 측 안건이나 정책에 반영한 사례도 나타났다.
◇중위 찬성률 31.6%…10건 중 8건 20% 넘겨
theBoard는 행동주의 투자자가 올해 정기주총을 앞두고 실제 제출한 주주제안을 최초 제안부터 최종 처리 결과까지 연결해 분석했다. 선행 안건의 가결 여부에 따라 동일한 제안이 복수의 의안번호로 나뉘는 경우에는 하나의 제안으로 집계했다.
실제 주주들의 표결을 거친 행동주의 제안은 42건이었다. 각 안건별 공시상 의결권 있는 발행주식총수 기준 찬성률을 단순 집계한 중위값은 31.6%로 나타났다. 감사·감사위원 선임 등 일부 안건은 의결권 제한에 따라 의결권 있는 발행주식총수가 달라지는 만큼 31.6%는 서로 다른 안건의 공시상 찬성률을 단순 집계한 값이다.
행동주의 투자자들이 보유한 지분만으로 만들어진 표심은 아니었다. 실제 표결이 이뤄진 10개사에서 제안자의 보유지분율은 모두 31.6%를 밑돌았다. 사례 중 가장 행동주의 지분율이 높았던 에이플러스에셋에서도 얼라인파트너스의 보유분은 주총을 앞둔 2월 기준 18.05%였다. 실제 표결된 42개 제안 모두 찬성률이 해당 제안자의 보유지분율을 웃돌았다.
상당수 행동주의 주주제안에 제안자가 보유한 지분을 넘어서는 표가 모였다는 의미다. 행동주의가 제기한 안건 자체에 다른 주주들이 동조하는 현상은 표결 결과에서도 확인됐다.
일부 고득표 제안이 전체 수치를 끌어올린 것만은 아니었다. 42건 가운데 각사가 공시한 찬성률이 20% 이상인 안건은 34건, 81.0%였다. 공시상 찬성률이 30% 이상인 제안도 26건으로 전체의 61.9%였다. 8건은 공시상 의결권 있는 발행주식총수 기준 찬성률이 50%를 넘었다.
태광산업에서는 트러스톤자산운용이 제안한 감사위원 분리선출 확대안이 발행주식 기준 92.5%의 찬성을 얻어 가결됐다. 코메론에서는 퀸즈가드자산운용과 피보나치자산운용 등 행동주의 투자자가 제안한 자본준비금 감소안이 82.6%, 자기주식 405억원 매입안이 78.3%의 찬성을 확보해 통과됐다.
그래픽=챗GPT가 생성한 이미지
◇30% 넘긴 26건 중 16건 부결…표심 응집과 실제 결과는 별개
표를 모으는 것과 안건을 통과시키는 것은 다른 문제였다. 실제 표결된 42건 가운데 가결된 행동주의 제안은 10건으로 23.8%였다. 나머지 32건, 76.2%는 부결됐다.
부결된 안건들이 대부분 미미한 지지만 받은 것도 아니다. 부결 32건의 발행주식 기준 찬성률 중위값은 27.9%였다. 전체 표결안 가운데 30% 이상의 찬성을 얻은 26건으로 범위를 좁혀도 16건이 결국 통과되지 못했다.
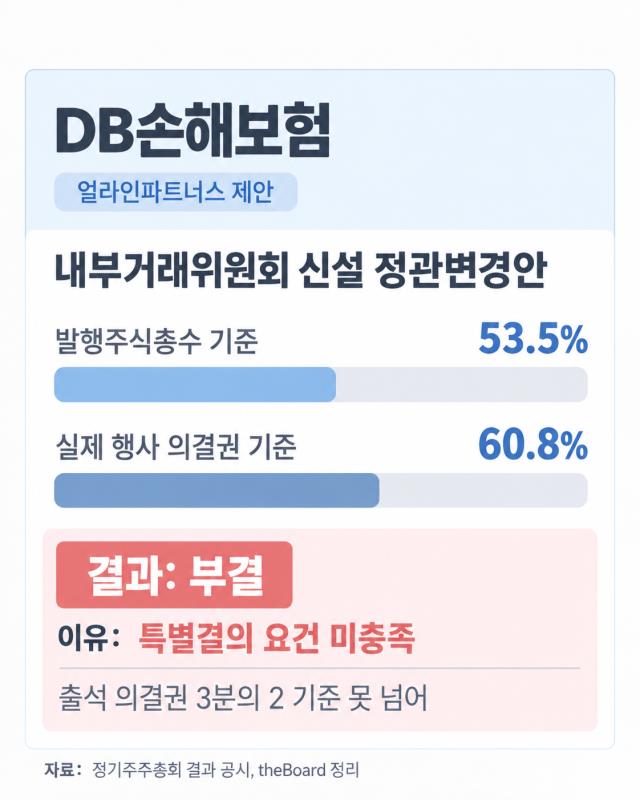
DB손해보험에서 얼라인파트너스가 제안한 내부거래위원회 신설 정관변경안은 의결권 있는 발행주식총수 기준 53.5%, 실제 행사된 의결권 기준 60.8%의 찬성을 받았다. 하지만 특별결의에 필요한 출석 의결권의 3분의 2를 충족하지 못해 부결됐다.
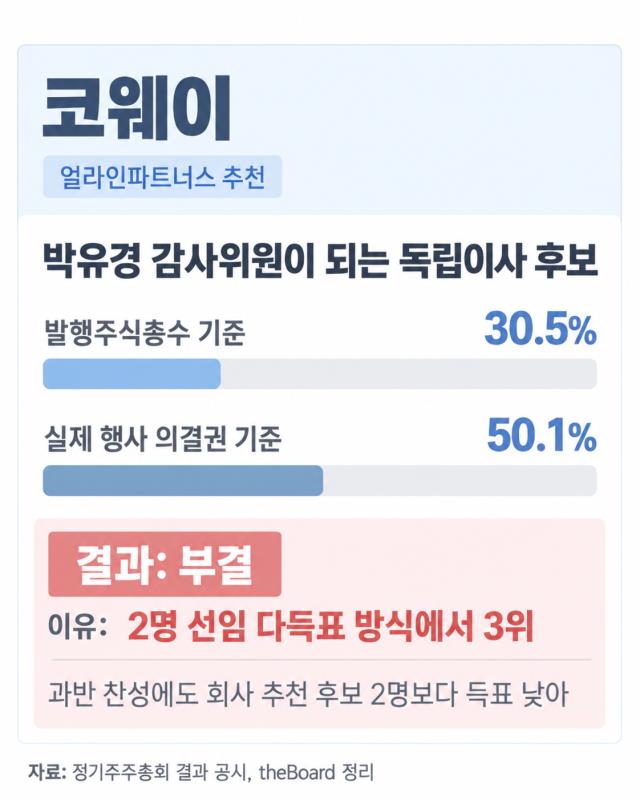
후보 선임 안건에서도 비슷한 사례가 관찰됐다. 3월 코웨이 주주총회에서 얼라인파트너스가 추천한 박유경 감사위원이 되는 독립이사 후보 안건은 실제 행사된 의결권의 50.1%로부터 찬성표를 받았다. 과반의 찬성에도 2명을 선임하는 다득표 방식에서 회사가 추천한 선우혜정 후보와 정희선 후보에 이어 세 번째 득표에 그쳐 선임되지 못했다.
같은 수준의 찬성표를 확보하더라도 결의요건과 의결권 제한, 경쟁 후보 수 등에 따라 결과가 달라질 수 있다는 의미다. 행동주의 제안에 상당한 주주 지지가 모였다는 사실만으로 기업의 의사결정에 직접적인 영향력을 행사했다고 평가하기 어려운 이유다.
◇61건 중 19건은 표결 전 종료…표결 외 선제적 영향력도
반대로 주총 표결에서 직접 안건을 통과시키지 않았다고 해서 행동주의가 기업에 미친 영향이 없었다고 보기도 어렵다. 주총에 이르기 전에 회사와 합의를 이루면서 제안을 철회하거나 선행 안건 결과에 따라 표결 자체가 이뤄지지 않은 사례도 확인됐다.
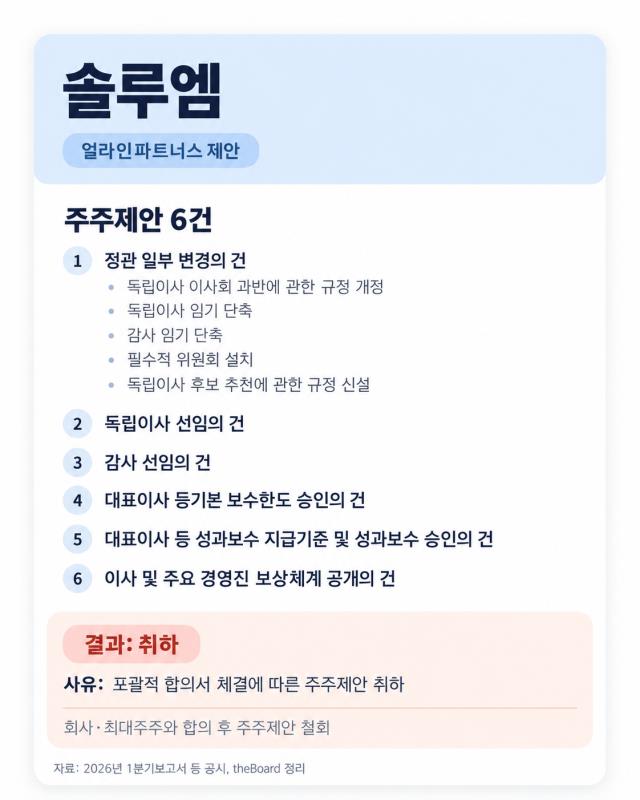
솔루엠 주주총회를 앞두고 얼라인파트너스가 제출한 주주제안은 회사 및 최대주주와 포괄적인 합의를 맺은 뒤 모두 취하됐다.
KCC에서도 트러스톤자산운용이 제출한 권고적 주주제안 4건이 주총 전에 철회됐다. 트러스톤은 권고적 주주제안 제도 도입을 위한 정관 변경과 삼성물산 지분 유동화, 자기주식 소각, 연결재무제표를 기준으로 한 주주환원정책 재수립 등을 요구했다.
트러스톤은 이후 KCC로부터 투자목적으로 보유한 자산을 적정한 시기에 매각하고 해당 매각이익 일부를 주주에게 환원하겠다는 공식 공문을 받았다고 밝혔다. 이를 두고 주주제안의 핵심 취지가 반영됐다고 평가하며 주주제안을 철회했다. KCC도 자사주 분할 소각과 삼성물산 주식 유동화 계획을 내놓으면서 자본배분 정책에 변화를 줬다.
결과적으로 직접 표결에 오른 안건만 놓고 보면 행동주의가 끌어모은 표에 비해 실제 안건의 관철 비율은 낮았다. 다만 주총 전 합의와 철회, 회사 측의 선제적인 의사결정이나 주총 이후 후속조치까지 포함하면 행동주의의 영향력 범위는 달라질 것으로 보인다.


 LG생건만 독립이사 보수정책 문서화, 사내-독립이사 격차도 작아


