올해 정기주주총회에서는 이사 보수 관련 안건을 처리하는 과정에서 적지 않은 혼선이 나타났다. 이사인 주주가 자신의 보수한도를 정하는 안건에서 의결권을 행사할 수 없다는 대법원 판결이 본격적으로 적용된 영향이다. 기업들은 이사인 주주의 의결권을 제외한 상태에서 보수안을 처리해야 했고 주총 직후 가결된 것으로 판단했던 안건의 결과가 이후 미결이나 부결로 뒤집히는 일까지 벌어졌다.
보수안 처리 과정의 혼란과 기존의 정족수 문제도 뒤섞여 나타났다. 특별이해관계인 의결권 제한 이후 정족수를 채우지 못한 기업이 있는가 하면 이와 무관하게 일반적인 정족수 부족으로 안건을 처리하지 못한 곳도 있었다. 주주들의 반대로 보수안이 부결되거나 안건 자체가 상정되지 않은 사례도 확인됐다.
◇171건 뜯어보니…정족수 부족·특별이해관계인 영향 양대 축
theBoard는 올해 코스피·코스닥 상장사의 정기주주총회 결과를 전수조사해 이사 보수 관련 안건이 정상적으로 처리되지 못한 사례를 추렸다. 그 결과 이사 보수 안건이 미결·부결되거나 미상정·철회된 경우와 주총 직후 가결로 공시했다가 이후 미결·부결로 정정한 사례까지 포함하면 모두 148개 기업에서 171건이 발생한 것으로 나타났다.
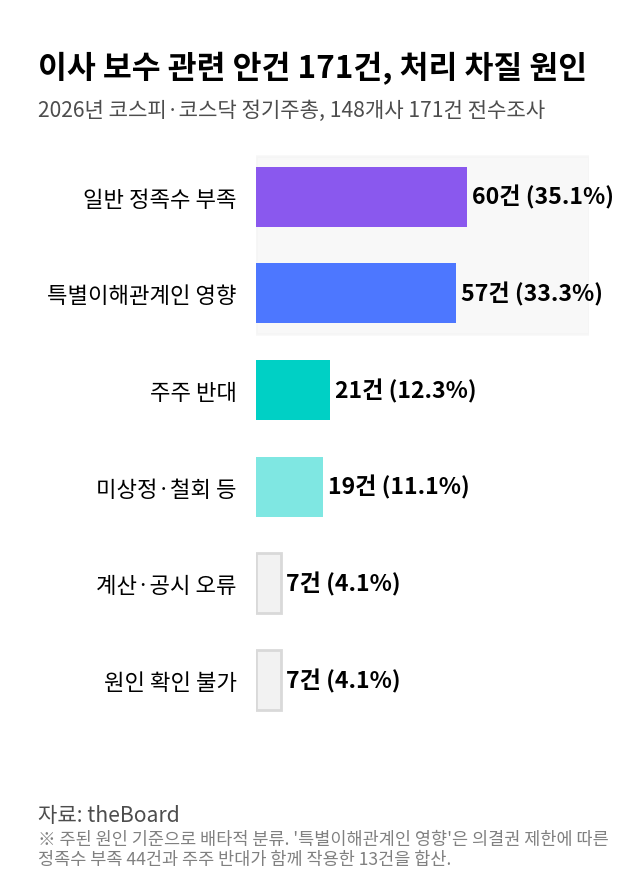
171건을 주된 원인에 따라 분류한 결과 가장 많은 것은 특별이해관계인 문제와 별개로 발생한 일반적인 정족수 부족이었다. 모두 60건으로 전체의 35.1%를 차지했다. 주총에 참여한 주식 수 등이 의결 요건에 미치지 못해 보수 관련 안건을 처리하지 못한 경우다.
특별이해관계인 의결권 제한으로 처리되지 못한 안건은 총 57건이었다. 지난해 대법원이 이사인 주주의 보수안 의결권을 제한한 이후 영향을 받은 것으로 볼 수 있는 안건들이다. 이 가운데 44건은 이사인 주주의 의결권을 제한한 뒤 정족수를 충족하지 못했고 13건은 일반주주의 반대까지 함께 작용했다.
대법원은 2025년 4월 이사인 주주가 자신의 보수한도를 정하는 주총 안건에서는 특별이해관계인에 해당해 의결권을 행사할 수 없다고 판단했다. 이사이면서 회사 주식을 가진 주주라도 자신의 보수한도를 정할 때는 보유 주식으로 찬반 의사를 표시할 수 없다는 의미다.
이에 따라 기업들은 보수한도 안건에서 이사인 주주의 의결권을 별도로 제외해야 했다. 특히 오너나 대표이사가 회사 지분을 보유하고 있는 경우 해당 지분의 의결권을 제외한 상태에서 나머지 주주들의 참여와 찬성으로 의결 요건을 갖춰야 했다. 올해 주총에서 특별이해관계인 의결권을 제한해 정족수를 채우지 못한 안건이 44건 발생한 배경이다.
일반주주의 반대가 보수안을 막은 사례도 있었다. 주주 반대가 주된 원인으로 분류된 안건은 21건이었다. 이 밖에 선행 안건 가결에 따른 미상정·자동폐기, 안건 철회 등 기타 절차상 사유로 처리되지 못한 사례가 19건으로 집계됐다. 공시만으로 원인 확인이 어려운 안건도 7건 있었다.
◇끝난 주총 다시 계산…판결 적용 과정서 결과 뒤집혀
대법원 판례를 처음 적용하는 과정에서는 보수안의 가결 여부를 계산하는 데 혼선을 겪은 기업도 나왔다. 주총 직후 이사 보수 관련 안건을 가결로 공시했지만 이후 특별이해관계인 의결권 제한 등을 다시 반영해 미결이나 부결로 결과를 정정했다. 이처럼 계산·집계·공시 오류가 주된 원인으로 분류된 안건은 7건이었다.
통신장비업체 코위버는 지난 3월 정기주총에서 이사 보수한도 안건을 가결한 것으로 공시했다. 이후 회사는 주총 결과를 다시 계산해 해당 안건을 미결로 정정했다. 정정공시에는 미결 사유로 '정족수 미달(특별이해관계자 의결권 제한)'이라고 기재했다.
코위버 관계자는 "주총 자체는 정상적으로 진행했는데 계산이 잘못됐다"고 말했다. 주총에서 이뤄진 표결 자체에 문제가 있었던 것이 아니라 특별이해관계인의 의결권 제한을 반영해 가결 여부를 계산하는 과정에서 착오가 있었다는 설명이다.
방산·통신장비업체 웨이브일렉트로에서도 비슷한 일이 벌어졌다. 회사는 3월 정기주총 직후 이사 보수한도 안건을 가결로 공시했지만 4월 이를 미결로 정정했다. 성호전자와 아즈텍WB 등도 당초 가결로 공시했던 이사 보수 관련 안건의 결과를 이후 부결로 바꿨다.
정족수 계산 기준에 대한 대법원의 명확한 판단은 주총 시즌이 끝난 뒤에야 나왔다. 대법원은 지난 4월 특별이해관계인이 보유한 주식을 의결권 행사뿐 아니라 정족수 산정 기준이 되는 '발행주식총수(모수)'에서도 제외해야 한다고 판시했다. 3월 정기주총 당시 기업들은 구체적인 모수 산정 기준이 확립되지 않은 상태에서 안건을 처리해야 했던 셈이다.